Domain klemmkasten.de kaufen?
Wir ziehen mit dem Projekt
klemmkasten.de um.
Sind Sie am Kauf der Domain
klemmkasten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klemmkasten.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Speediance, Sortimentskasten, Organizer - Accessoire-OrganizerTechnische Details Modell: Zubehör Produktfarbe: Schwarz Gewicht und Abmessungen Produktbreite: 233 mm Produktgewicht: 5,5 kg Produkhöhe: 560 mm Produktlänge: 412 mm Material Materialien: Silikon, Stahl, Polyethylen-Schaum (PE) Sicherheitswarnung Warnungen: Überprüfen Sie regelmässig alle Komponenten der Bank, um sicherzustellen, dass sie sicher befestigt und unbeschädigt sind. Stellen Sie immer sicher, dass die Bank fest und auf einer ebenen Fläche steht, bevor Sie sie benutzen. Überschreiten Sie nicht das vom Hersteller empfohlene maximale Benutzergewicht.124,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qbrick, Sortimentskasten, OrganizerLieferumfang: - 1x Qbrick System ONE Organizer 2XL 2.0 MFIR Produktbeschreibung: Red Ultra HD ist eine Sonderedition von Qbrick System ONE-Produkten aus ultrabeständigem Kunststoff, der sich durch aussergewöhnliche Beständigkeit gegen mechanische Beschädigungen auszeichnet. Die durchgeführten Schlagtests bestätigen seine aussergewöhnliche Haltbarkeit, auch bei Bedingungen unter 0 °C. Qbrick System ONE Organizer XL Multilayer Foam Inserts ist einer der grössten Organizer aus der ONE-Linie. System XL Organizer sind untereinander, aber auch mit allen anderen Modulen aus der ONE-Linie kombinierbar. Die in die Polycarbonatabdeckung eingebaute Dichtung bietet vollen Schutz gegen das Eindringen von Wasser und Staub. Die Version 2.0 der ONE-Produktlinie ist eine neue Generation von Werkzeugkästen und Organizern mit einem verstärkten Design. Durch die zusätzliche Anpassung der Gehäuse an M8-Gewindeeinsätze kann das System an die Bedürfnisse des Anwenders angepasst werden. Die Custom-Version dieses Kastenmodells ist mit vier M8-Gewindeeinsätzen ausgestattet, die eine individuelle Anpassung durch den Benutzer ermöglichen. Die MFI-Version ist mit mehrschichtigen Schaumstoffeinlagen ausgestattet, die nach dem Schneiden entsprechender Löcher Handwerkzeuge und Elektrowerkzeuge perfekt schützen. Technische Daten: Hersteller: Qbrick System Herstellerbezeichnung: ONE Organizer 2XL 2.0 MFIR Aussenmasse: 582 [L] x 387 [B] x 131 [H] mm Innenmasse: 519 [L] x 305 [B] x 97 [H] mm Diagonale: 679 mm Kapazität: 13,5 Liter Bei gewerblicher Nutzung beachten Sie bitte die Bauvorschriften!.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
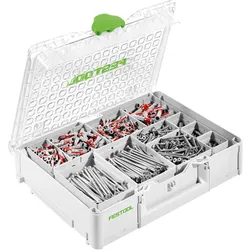
Festool, Sortimentskasten, Schrauben- und Dübel-OrganizerMit der limitierten Edition des Schrauben- und Dübel-Organizers sind Sie für die Montage stets optimal ausgestattet. Umfangreich ausgestattet: Schrauben mit Voll- und Teilgewinde in verschiedenen Grössen, unterschiedliche Dübel für alle Baustoffe und das passende Bit-Zubehör sorgen für eine optimale Ausstattung für die Montage. Das gesamte Zubehör ist in den variablen Einsatzboxen des Organizers sicher verstaut und übersichtlich sortiert. 100% mobil: Von der stationären Werkstatt bis zum Einsatzort – Systainer3 machen mobil. Für den einfachen Transport können Systainer3 zudem perfekt in die Fahrzeugeinrichtung integriert werden. Besser im System: Organizer können untereinander, mit Systainern und vielem weiteren Systemzubehör gekoppelt werden. Inhalt: Systainer3 Organizer SYS3 ORG M 89: 1 Einsatzbox 100 x 150 x 68: 2 Einsatzbox 100 x 100 x 68: 4 Einsatzbox 50 x 100 x 68: 2 Einsatzbox 50 x 50 x 68: 3 fscher DuoPower 2-Komponenten-Dübel 6 x 30: 100 fscher DuoPower 2-Komponenten-Dübel 6 x 50: 100 fscher DuoPower 2-Komponenten-Dübel 8 x 40: 100 fscher DuoPower 2-Komponenten-Dübel 10 x 50: 50 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 4,5 x 40 Vollgewinde T20: 50 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 5,0 x 60 Vollgewinde T20: 100 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 5,0 x 90 Teilgewinde T20: 100 SPAX T-STAR plus Universalschrauben WIROX mit Senkkopf 6,0 x 100 Teilgewinde T30: 50 CENTROTEC Magnet-Bithalter BH 60 CE-Imp: 1 25mm Bits TX 20: 10 25mm Bits TX 30: 10.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Speediance, Sortimentskasten, Organizer - Accessoire-OrganizerTechnische Details Modell: Zubehör Produktfarbe: Schwarz Gewicht und Abmessungen Produktbreite: 233 mm Produktgewicht: 5,5 kg Produkhöhe: 560 mm Produktlänge: 412 mm Material Materialien: Silikon, Stahl, Polyethylen-Schaum (PE) Sicherheitswarnung Warnungen: Überprüfen Sie regelmässig alle Komponenten der Bank, um sicherzustellen, dass sie sicher befestigt und unbeschädigt sind. Stellen Sie immer sicher, dass die Bank fest und auf einer ebenen Fläche steht, bevor Sie sie benutzen. Überschreiten Sie nicht das vom Hersteller empfohlene maximale Benutzergewicht.124,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Qbrick, Sortimentskasten, OrganizerLieferumfang: - 1x Qbrick System ONE Organizer 2XL 2.0 MFIR Produktbeschreibung: Red Ultra HD ist eine Sonderedition von Qbrick System ONE-Produkten aus ultrabeständigem Kunststoff, der sich durch aussergewöhnliche Beständigkeit gegen mechanische Beschädigungen auszeichnet. Die durchgeführten Schlagtests bestätigen seine aussergewöhnliche Haltbarkeit, auch bei Bedingungen unter 0 °C. Qbrick System ONE Organizer XL Multilayer Foam Inserts ist einer der grössten Organizer aus der ONE-Linie. System XL Organizer sind untereinander, aber auch mit allen anderen Modulen aus der ONE-Linie kombinierbar. Die in die Polycarbonatabdeckung eingebaute Dichtung bietet vollen Schutz gegen das Eindringen von Wasser und Staub. Die Version 2.0 der ONE-Produktlinie ist eine neue Generation von Werkzeugkästen und Organizern mit einem verstärkten Design. Durch die zusätzliche Anpassung der Gehäuse an M8-Gewindeeinsätze kann das System an die Bedürfnisse des Anwenders angepasst werden. Die Custom-Version dieses Kastenmodells ist mit vier M8-Gewindeeinsätzen ausgestattet, die eine individuelle Anpassung durch den Benutzer ermöglichen. Die MFI-Version ist mit mehrschichtigen Schaumstoffeinlagen ausgestattet, die nach dem Schneiden entsprechender Löcher Handwerkzeuge und Elektrowerkzeuge perfekt schützen. Technische Daten: Hersteller: Qbrick System Herstellerbezeichnung: ONE Organizer 2XL 2.0 MFIR Aussenmasse: 582 [L] x 387 [B] x 131 [H] mm Innenmasse: 519 [L] x 305 [B] x 97 [H] mm Diagonale: 679 mm Kapazität: 13,5 Liter Bei gewerblicher Nutzung beachten Sie bitte die Bauvorschriften!.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita, Sortimentskasten, Makpac OrganizerMit dem Makpac-Organizer 191X80-2 können alle Kleinteile gut sortiert und einfach mitgenommen werden. Dabei sorgen 13 herausnehmbaren Boxen in 5 verschieden Grössen für Ordnung und Übersicht. Der Transport wird durch einen Griff an der Vorderseite und zwei Griffmulden an den Seiten erleichtert. Vorne und an den Seiten können Etiketten zur Beschriftung eingeschoben werden. Der transparente Deckel ermöglicht zudem einen Blick auf die Kleinteile im Inneren. Der Makpac-Organizer sind mit den Makpac-Systemkoffern kompatibel und entspricht der Makpac Grösse 1.37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.